Immaginate una società sammarinese piccola, come ce ne sono tante. Un socio, che è anche l'amministratore. Nessun dipendente. Un'attività di servizi: una consulenza, un laboratorio, un piccolo studio grafico. Ricavi sotto i centomila euro, cioè dentro la soglia della nostra proposta.
Adesso fate un esercizio che nei dibattiti si fa di rado. Elencate cosa paga questa società prima di aver incassato qualcosa.
Lo scontrino prima del primo euro
La tassa di licenza. È il prezzo del diritto di svolgere l'attività. Si paga per poter cominciare, prima di sapere come andrà l'anno.
La tassa di concessione governativa. Seconda voce, stessa logica. È quella che proponiamo di dimezzare per le imprese sotto i 200.000 euro di ricavi.
I contributi dell'amministratore. È la voce meno capita, e merita un capitolo a parte: lo trovate più sotto.
Il commercialista. Non è una tassa. Nella pratica, però, è un costo fisso di ogni mese: gli adempimenti non si gestiscono da soli, la sera, dopo una giornata di lavoro.
Gli adempimenti societari. Bilanci, dichiarazioni, comunicazioni che tornano ogni anno. Per chi lavora da solo sono ore tolte al lavoro, oppure una parcella in più.
Sommate le cinque voci. Secondo le nostre stime, per una società piccola e senza dipendenti queste voci possono arrivare a mangiare metà dell'utile. È una stima, e la trattiamo come tale: la metteremo alla prova con lo studio comparativo in preparazione, di cui parliamo in fondo. Il ragionamento, però, non dipende da qualche punto in più o in meno. Una parte del conto arriva prima del lavoro, non dopo.
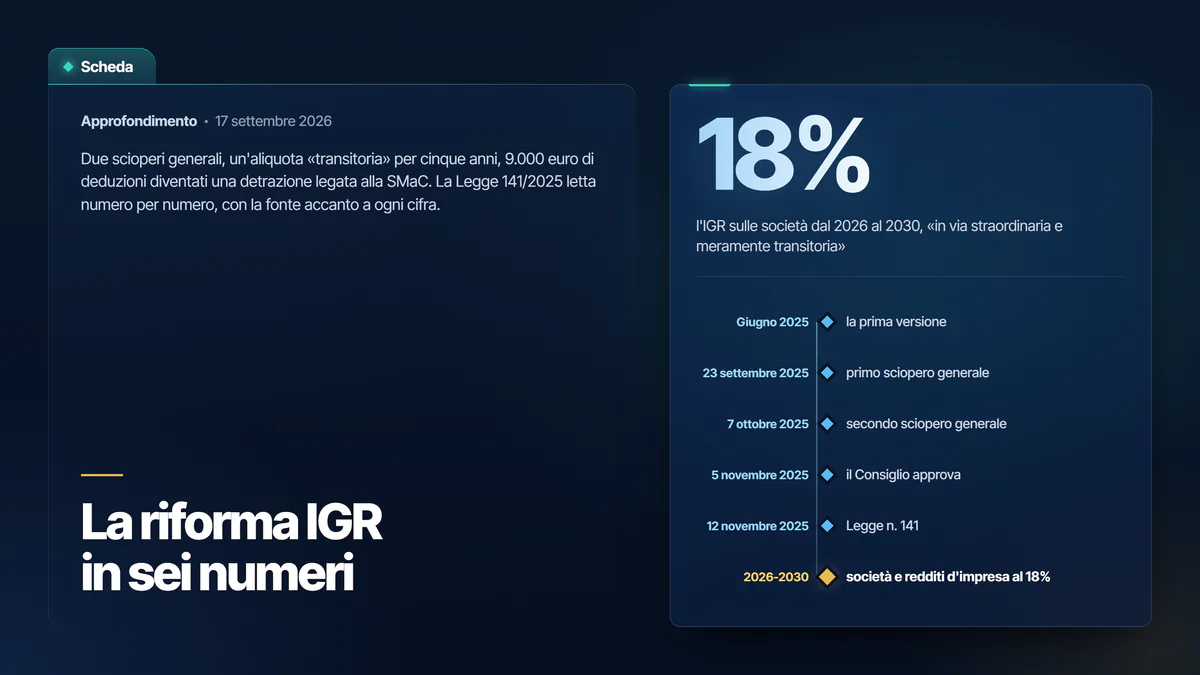
A queste voci si aggiunge l'imposta sugli utili. La riforma IGR ha portato l'aliquota sulle società dal 17% al 18% per gli anni dal 2026 al 2030, «in via straordinaria e meramente transitoria». Per legge quel punto in più va a investimenti infrastrutturali e alla riduzione del debito pubblico: una destinazione seria, e lo riconosciamo. Per una micro-società resta un punto in più per cinque anni. E a San Marino «transitorio» è l'aggettivo che fa più paura.
I contributi dell'amministratore, voce per voce
Tornate alla nostra micro-SRL: il socio amministra la propria società e ci lavora, cioè è un amministratore operativo, e non è in pensione. Il meccanismo, ridotto all'osso, è questo.
- I contributi vanno alla Gestione Separata. Dal decreto delegato 76 del 2024, l'aliquota segue la tabella graduale della riforma previdenziale del 2022.
- Quella tabella sale ogni anno e arriva al 24,5% nel 2031.
- A questa si aggiungono il FONDISS e un ulteriore 1% calcolato sul reddito minimo.
- La base di calcolo è il compenso oppure, se più basso, il reddito minimo degli autonomi.
L'ultima riga è quella che pesa di più su una società piccola. In un anno buono il contributo segue il compenso. In un anno magro no: si paga almeno sul reddito minimo, anche quando la società incassa poco. Per chi lavora da solo è un costo fisso con l'aspetto di un contributo proporzionale.
Sia chiaro: i contributi servono a pagare pensioni vere, e nessuno propone di smettere di versarli. Il problema è la forma. Una voce che cresce ogni anno fino al 2031 e che, quando i ricavi calano, non scende sotto una base minima scoraggia proprio chi vorrebbe cominciare.
Se chi amministra è in pensione
C'è poi un secondo regime, per chi guida la propria società dopo la pensione. Qui compare un'altra cifra: il 33%.
È l'«aliquota contributiva di pura solidarietà» che la riforma previdenziale del 2022 applica dal 2023 ai pensionati che continuano a lavorare: 21% a carico del datore e 12% del lavoratore, che scende al 25% sotto le 20 ore settimanali. La legge la estendeva per intero anche ai compensi dei pensionati che amministrano società di capitali. Oggi per loro vale invece il 30,5%, calcolato solo su una parte del compenso: il 20% per l'amministratore unico o il presidente, il 60% per l'amministratore operativo o il socio con contratto.
Due regimi, due basi di calcolo, due aliquote, e un decreto che nel 2024 ha riscritto le regole del 2022. Chi guida una società con un solo socio difficilmente si orienta senza un professionista. Anche questo è un costo, e non compare in nessuna aliquota.
Perché è una questione di lavoro, non solo di imprese
Qui c'è la parte che nei dibattiti si perde più spesso.
Un imprenditore con costi fissi alti rispetto al proprio giro d'affari assume con prudenza, o non assume. Non per avarizia. La prima assunzione è la decisione più rischiosa che prenderà, e la prende guardando quanto margine gli resta per assorbire un errore. Se una parte dell'utile se ne va prima di cominciare, quel margine si assottiglia.
Ogni euro di costo fisso tolto a una micro-impresa non è un regalo al titolare. È lo spazio che rende pensabile il primo contratto. Per questo, nel nostro programma, la riduzione dei costi fissi e lo sgravio sulla prima assunzione stanno nella stessa proposta, e non in due capitoli lontani.
Se le aziende stanno bene, stanno bene anche i dipendenti. E viceversa. Non sono squadre avversarie.
Cosa proponiamo, in concreto
Cinque misure, tutte nella proposta sui costi delle imprese.
- Un contributo forfettario per le micro-SRL. Per le società sotto i 100.000 euro di ricavi e senza dipendenti, un contributo annuo fisso e proporzionato sull'amministratore-socio, in alternativa al calcolo attuale.
- La tassa di concessione governativa dimezzata per le imprese sotto i 200.000 euro di ricavi.
- Sette anni di agevolazione IGR per le nuove imprese.
- Adempimenti proporzionati alla dimensione: per le micro-SRL bilancio sintetico, contabilità semplificata, dichiarazione precompilata.
- Uno sgravio contributivo del 50% per ventiquattro mesi sulla prima assunzione a tempo indeterminato di un under 35 o di un over 50 disoccupato.
Il contributo forfettario non cancella i contributi: li rende prevedibili. Chi lo sceglie sa a gennaio quanto pagherà a dicembre. La concessione dimezzata è la misura più facile da controllare: una tassa, una soglia, una metà.
Figura 1Il confronto
Dati in proporzione: l'importo di oggi vale 100
Altre proposte toccano la stessa società, e vanno lette accanto a questa:
- l'IGR sulle imprese al 16% dal primo anno di governo, un punto sotto il 17% di prima dell'aumento, per restituire alle imprese il punto in più che pagano dal 2026, e un patto di legislatura: approvate le correzioni della proposta, cinque anni senza altre modifiche strutturali all'IGR (Stabilità fiscale);
- la licenza per attività liberalizzata in 72 ore, con il silenzio-assenso oltre quel termine, e la regola per cui ogni nuovo obbligo amministrativo deve abolirne uno equivalente (Burocrazia in 72 ore);
- uno sgravio della stessa misura, il 50% dei contributi per ventiquattro mesi, per le imprese che assumono disoccupati over 50 o di lunga durata (Lavoro, non solo sussidi).
I costi che non stanno in nessuna tabella
C'è poi una fila di costi che nessun modulo chiede di dichiarare. Una micro-impresa che vuole vendere online li scopre in fretta.
- Stripe non è disponibile per le imprese con sede a San Marino. Lo è per Malta, Liechtenstein e Gibilterra.
- San Marino non è tra i Paesi da cui Amazon accetta la registrazione dei venditori. Per vendere lì serve una sede in un Paese ammesso, oppure una società estera.
- Dal febbraio 2023 Amazon non accetta ordini con consegna a San Marino, dove ufficialmente non consegna dal 2014.
- Nel 2019 e nel 2020 gli esercenti hanno denunciato forti aumenti delle commissioni sulle carte. Il tetto europeo alle commissioni interbancarie non li copre: si applica solo quando entrambi i prestatori di pagamento sono nell'Unione.
Nessuna di queste voci ha una riga sua nello scontrino di prima. Si vedono altrove: vendite mancate, società d'appoggio fuori confine, commissioni che si mangiano il margine. I fatti, fonte per fonte, sono nella scheda Il pacco che non arriva e il venditore che non esiste.
Sulle consegne, ad agosto 2026 il governo lavora con Poste San Marino per riattivarle «nel medio periodo», ed è un passo che riconosciamo. Noi chiediamo una scadenza e il lato che manca, i venditori sammarinesi. La proposta Aprire al mondo dà dodici mesi per riportare consegne e venditori sammarinesi sui marketplace, e chiede una pressione politica e regolamentare perché PayPal, Stripe e gli altri servizi di pagamento online riconoscano pienamente i conti sammarinesi. Sulle carte, la proposta Risparmi e banche prevede una riduzione obbligatoria delle commissioni POS attraverso accordi con i circuiti internazionali.
L'obiezione: quanto costa allo Stato
L'obiezione seria esiste, ed è giusto farsela: quanto costano queste misure alle casse pubbliche?
La risposta onesta è che va calcolato su dati veri, non sulle sensazioni di chi scrive. Per questo è in preparazione uno studio comparativo sul costo totale di una micro-SRL a San Marino, in Italia, in Andorra, in Estonia e in Irlanda, a parità di ricavi e di struttura. Servirà a mettere un importo accanto a ogni voce dello scontrino, e a vedere dove San Marino pesa di più e dove no. Da quegli importi si parte anche per stimare quanto vale ogni sconto per le casse pubbliche.
Un vincolo, intanto, ce lo siamo già dato. La prima delle nostre tre promesse è: «Non chiederemo più tasse a chi già paga troppo.» Le risorse si cercano nell'efficienza, nella lotta agli sprechi, nell'apertura economica.
E c'è un argomento di semplice aritmetica. Una società che non nasce non paga né licenza, né concessione, né contributi. Una che nasce, anche con qualche sconto, qualcosa paga. E forse assume.
Se lo studio ci darà torto su qualche voce, lo scriveremo nella pagina Cosa abbiamo aggiornato. È la regola che vale per tutte le cifre di questo sito.
Se amministrate una micro-impresa e volete mandarci i vostri numeri reali, anche in forma anonima, sono i dati che ci servono di più. Scriveteci.