Sulla riforma dell'IGR si è parlato molto, e spesso a voce alta. Questa scheda fa una cosa più noiosa: mette in fila sei numeri, ciascuno con la sua fonte. Quasi tutti vengono dal testo della legge o dalle cronache dei due scioperi. Uno, i 9.000 euro del numero tre, viene dai sindacati, e lo diciamo. Quando il giudizio è nostro, si capisce: parliamo in prima persona.
Una premessa di metodo. L'IGR è l'imposta generale sui redditi: riguarda lavoratori, pensionati, professionisti e imprese. Quando cambia, cambia per quasi tutti. Per questo conviene leggerla con calma, un numero alla volta, prima di decidere da che parte stare.
Il calendario, in sei tappe
- Giugno 2025. La prima versione della riforma.
- 23 settembre 2025. Primo sciopero generale, proclamato da CSdL, CDLS e USL. La legge è ancora in discussione.
- 7 ottobre 2025. Secondo sciopero generale, quattordici giorni dopo il primo.
- 5 novembre 2025. Il Consiglio Grande e Generale approva la riforma.
- 12 novembre 2025. La riforma diventa la Legge n. 141.
- Dal 2026 al 2030. Società e redditi d'impresa pagano il 18% invece del 17%.
Figura 1Il calendario
- Giugno 2025la prima versione
- 23 settembre 2025primo sciopero generale
- 7 ottobre 2025secondo sciopero generale
- 5 novembre 2025il Consiglio approva
- 12 novembre 2025Legge n. 141
- 2026-2030società e redditi d'impresa al 18%
1. Due scioperi generali
Il primo numero non sta nella legge. Sta nelle piazze. Contro la riforma i sindacati CSdL, CDLS e USL hanno proclamato due scioperi generali, il 23 settembre e il 7 ottobre 2025, quando il testo era ancora in discussione.
Tra la prima versione e il voto la riforma è cambiata, anche in punti importanti: lo vedrete al numero sei. Non entriamo nella gara su chi avesse ragione. Registriamo un fatto di metodo. Quando una riforma fiscale arriva al voto dopo due scioperi generali, qualcosa nel confronto con chi la paga non ha funzionato prima, quando c'era tempo.
E il tempo conta. Una legge sulle tasse non si giudica solo da quello che chiede, ma anche da quanto lascia prepararsi. Questa porta la data del 12 novembre 2025, e l'aliquota nuova vale già per il periodo d'imposta 2026.
2. Diciotto per cento, «transitorio»
L'articolo 54, comma 6, porta l'aliquota proporzionale dal 17% al 18% su tre tipi di reddito:
- i redditi d'impresa e di lavoro autonomo tassati separatamente;
- i redditi delle società;
- le indennità di fine mandato pagate agli amministratori residenti.
Vale per i periodi d'imposta dal 2026 al 2030, «in via straordinaria e meramente transitoria». Cinque bilanci, per una società. Un piano industriale intero.
Va riconosciuto un punto alla legge: dice dove va il gettito in più. Investimenti infrastrutturali e riduzione del debito pubblico. È una scelta che si può discutere, ma è scritta, e questo non è scontato.
Il problema è l'aggettivo. Sulla carta, finiti i cinque anni, l'aliquota torna al 17%. Ma chi decide oggi un investimento a dieci anni sa che per prorogare un'aliquota «transitoria» basta un'altra legge. In un fisco che cambia spesso, «transitorio» rassicura poco. Per questo non ci basta chiedere che il punto in più non diventi permanente. Il 18% è troppo: proponiamo di portare l'aliquota al 16% dal primo anno di governo, un punto sotto il 17% di prima dell'aumento, per restituire alle imprese il punto in più che pagano dal 2026.
A San Marino «transitorio» è l'aggettivo che fa più paura.
3. Novemila euro che cambiano natura
Secondo i sindacati, prima della riforma i lavoratori avevano 9.000 euro di deduzioni. Una parte era una no tax area, che calava al crescere del reddito. Un'altra parte era legata alle spese tracciate con la SMaC, la carta con cui a San Marino si registrano gli acquisti.
Con la riforma quelle deduzioni diventano una detrazione d'imposta. Sembra un dettaglio da commercialisti. Non lo è.
- Una deduzione abbassa il reddito su cui si calcola l'imposta.
- Una detrazione si toglie dall'imposta già calcolata.
Non è un cambio di nome. Cambia il meccanismo, e cambia soprattutto la regola per averla: sopra i redditi più bassi, la detrazione spetta solo in proporzione alle spese fatte a San Marino con la SMaC.
4. Millenovecento euro, il tetto
La detrazione massima è di 1.900 euro. Si raggiunge con un imponibile di 42.500 euro, e la spesa tracciata che conta ha un tetto di 10.000 euro.
Tradotto: la detrazione cresce con quello che spendete a San Marino e registrate con la carta. Meno spesa tracciata, meno detrazione.
Pensate a due vicini di casa con lo stesso stipendio, né alto né basso. Il primo fa la spesa in Repubblica e paga con la carta. Il secondo compra spesso online, o oltre confine, e la carta la dimentica nel cassetto. Quando si fanno i conti, il primo ha la sua detrazione. Il secondo ne ha una più piccola, o nessuna.
Usare la SMaC resta facoltativo, e va detto con chiarezza: non è un obbligo. Ma chi non traccia le spese ottiene una detrazione minore o nulla. La libertà di scegliere c'è. Ha un prezzo, e lo paga chi sceglie di non usarla.
5. Settecentocinquantadue euro e quaranta
Solo i redditi più bassi hanno una quota di detrazione che non richiede la SMaC. È piena, 752,40 euro, fino a 8.360 euro di imponibile. Poi cala, e si azzera entro i 16.720 euro.
È una tutela vera per chi guadagna poco, e va riconosciuta. Ma è anche il ritratto di un fisco che, per essere giusto, diventa complicato: cifre con i centesimi, soglie che si rincorrono, una quota che scende man mano che il reddito sale. Per sapere quanto vi spetta servono la legge, il vostro imponibile e un pomeriggio libero.
C'è poi un effetto che non si vede subito. Una cifra scritta in euro, se nessuno la aggiorna, vale un po' meno ogni anno in cui i prezzi salgono. Sugli scaglioni l'effetto è il più diretto: un aumento che serve solo a inseguire il carovita può spostare una parte del reddito nello scaglione successivo. È il motivo per cui chiediamo l'adeguamento automatico degli scaglioni all'inflazione, senza eccezioni.
6. Tre detrazioni che restano ai residenti
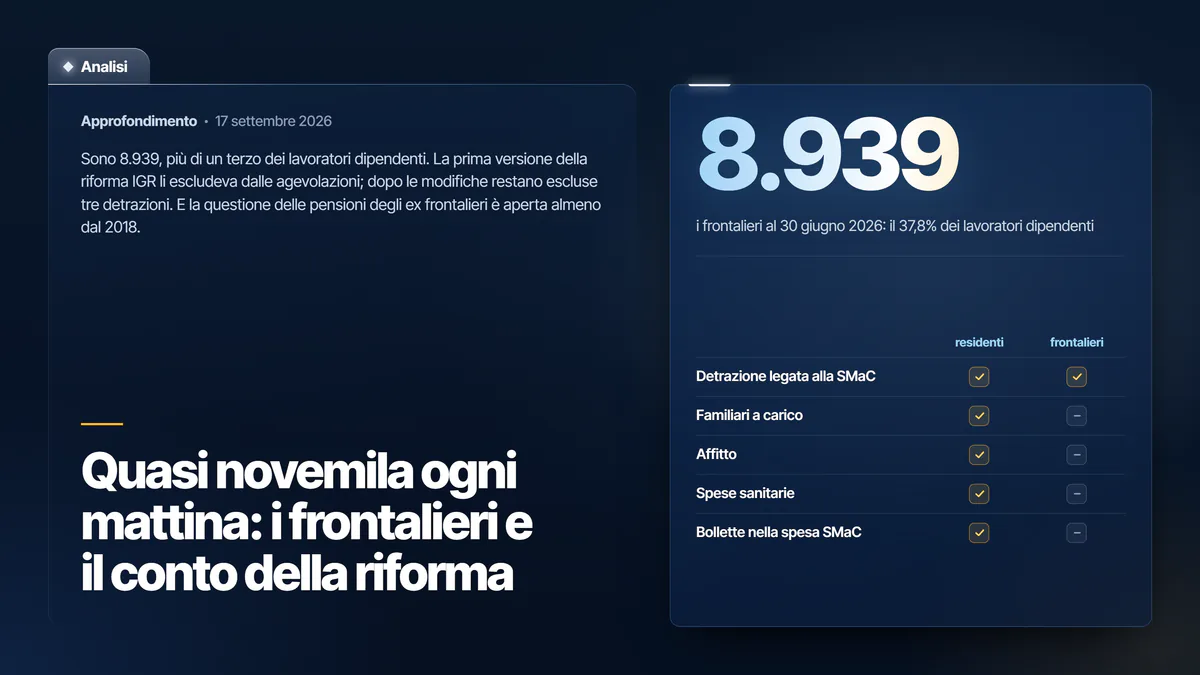
Secondo i sindacati, la prima versione della riforma, quella di giugno 2025, escludeva del tutto i frontalieri dalla no tax area e dalle agevolazioni legate alla SMaC. La loro discriminazione è stata tra i motivi di entrambi gli scioperi generali.
Con le modifiche, la detrazione SMaC spetta anche ai non residenti, e i sindacati hanno parlato di non discriminazione raggiunta. Restano però riservate ai residenti fiscali tre detrazioni:
- per i familiari a carico;
- per l'affitto;
- per le spese sanitarie.
E solo i residenti possono contare le bollette di casa nella spesa SMaC.
Sulla legge approvata il giudizio non è unanime. L'associazione dei frontalieri AFIS denuncia un aumento del carico fiscale per molti frontalieri. Cosa spetta a chi, detrazione per detrazione, è nell'analisi sui frontalieri.
Da che parte stiamo
Una scheda potrebbe finire qui. Noi no: chi mette in fila i numeri deve anche dire cosa farebbe. Sui sei numeri la nostra posizione sta nella proposta sulla stabilità fiscale, in quattro misure:
- Un patto fiscale di legislatura. Approvate le correzioni qui sotto, nessun'altra modifica strutturale all'IGR per cinque anni.
- L'IGR sulle imprese al 16% dal primo anno di governo: un punto sotto il 17% di prima dell'aumento, per restituire alle imprese il punto in più che pagano dal 2026.
- Scaglioni adeguati all'inflazione in modo automatico, garantito senza eccezioni.
- Parità tra residenti e frontalieri sulla SMaC e sulle detrazioni, in coerenza con l'Accordo di associazione con l'Unione europea.
Il fisco è un cantiere. Proponiamo cinque anni di noia: un impianto che non si rifà da capo, scaglioni che si aggiornano da soli, un'aliquota sulle imprese che restituisce il punto chiesto in più. Per chi deve fare un piano, una famiglia come un'impresa, la noia è una forma di rispetto.
L'obiezione: «Con quali soldi?»
È la domanda giusta, e va presa voce per voce.
Il patto di legislatura non costa niente: toglie l'incertezza, non entrate. Scendere al 16% un costo ce l'ha. Ma è la legge stessa a chiamare quel punto in più straordinario e transitorio, con una scadenza scritta: il 2030. Il 17% era la regola, e chiedere che il 18% non diventi permanente è prendere la legge in parola. Il punto sotto il 17% serve a restituire alle imprese quello che pagano in più dal 2026: aspettare la scadenza del 2030 non glielo rende.
Per il resto la risposta non è chiedere di più a chi paga già. È la prima delle tre promesse del manifesto: «Non chiederemo più tasse a chi già paga troppo». Le risorse si cercano nell'efficienza della spesa, nella lotta agli sprechi e nell'apertura economica. L'ultima voce vuol dire allargare la base di chi paga, con più imprese che nascono e pagano qui, invece di spremere quella che c'è.
C'è anche un punto che oggi non sappiamo quantificare, e lo diciamo: quanto rende davvero il punto in più chiesto alle imprese. È la domanda che lasciamo aperta in fondo a questa pagina. La legge dice infrastrutture e debito. Sarebbe utile poterlo seguire anche nei conti pubblici, anno per anno.
Avete confrontato la vostra busta paga, la vostra pensione o il bilancio della vostra impresa prima e dopo la riforma? Mandateci i numeri, anche in forma anonima: sono quelli che ci servono di più. Scriveteci.