In una Repubblica di trentaquattromila abitanti una banca non è solo un settore dell'economia. È il posto dove stanno lo stipendio del vicino, il mutuo di vostra cugina, la cassa dell'impresa che vi ha appena assunto. Quando una banca entra in crisi, qui, la notizia non si legge: si vive.
Negli ultimi quindici anni San Marino ne ha attraversate tre. Le mettiamo in fila con i soli fatti istituzionali, come risultano da atti e fonti pubbliche, in tono volutamente piatto. Non troverete nomi di persone né giudizi su responsabilità personali: quelli spettano ad altre sedi, con altre regole. A noi interessa una domanda sola, che resta valida comunque vadano le cose. Perché, ogni volta, regole e controlli entrano in scena quando la crisi è già aperta?
Figura 1Il ciclo
- 01Decisioni poco visibili
- 02Controlli che arrivano dopo
- 03Soluzioni scritte a crisi aperta
- 04Attenzione che cala
e il giro ricomincia
I fatti, in ordine
La perdita della Cassa di Risparmio. Nel bilancio 2016, approvato nel 2017, la Cassa di Risparmio ha registrato una perdita di circa 534 milioni di euro. Una legge le ha poi permesso di spalmarla su venticinque anni.
La liquidazione di Asset Banca. Nel giugno 2017 la Banca Centrale ha posto in liquidazione coatta amministrativa Asset Banca, che era già commissariata. Con il decreto-legge 10 luglio 2017 n. 80 attivi e passivi sono passati in blocco alla Cassa di Risparmio.
La risoluzione di Banca CIS. Nel gennaio 2019 Banca CIS è stata posta in amministrazione straordinaria. Dal 22 luglio 2019 è stata sottoposta a risoluzione, in base alla legge 14 giugno 2019 n. 102, e ha preso il nome di Banca Nazionale Sammarinese.
Tre banche, tre strumenti: una legge che distribuisce una perdita nel tempo, un decreto che trasferisce attivi e passivi da una banca a un'altra, una legge che regola la risoluzione. Tutti atti pubblici, tutti arrivati a crisi aperta.
Il copione
Messe in fila, le tre vicende suggeriscono un copione in tre tempi. Prima, decisioni poco visibili a chi sta fuori. Poi, controlli che arrivano quando il problema è già nei conti. Infine, una soluzione che smette di essere un affare privato e diventa una scelta pubblica. I primi due tempi sono una nostra lettura, e più sotto li discutiamo come ipotesi. Il terzo sta negli atti che avete appena letto: una legge, un decreto, un'altra legge.
Il terzo tempo è anche quello che vi riguarda più da vicino. Una perdita spalmata su venticinque anni non sparisce: si diluisce. E venticinque anni sono una generazione. Chi nel 2017 cominciava le elementari, quando quel periodo sarà finito avrà l'età per chiedere un mutuo.
Nella proposta sulle banche l'abbiamo scritto in una riga: lo Stato-paracadute è finito, le banche devono tornare a fare le banche. Per arrivarci la buona volontà non basta. Servono regole scritte prima della prossima crisi, non durante.
Perché dopo: cinque ipotesi
Non abbiamo una risposta unica, e su un tema così chi dice di averla semplifica. Abbiamo cinque ipotesi sul meccanismo, e per ognuna una regola.
1. In un sistema piccolo le distanze sono corte. In un Paese piccolo ci si conosce: chi vigila, chi è vigilato, chi governa. È normale, e non è una colpa di nessuno. Per un sistema di controlli, però, è un rischio strutturale, che non dipende da chi occupa quei posti: quando le distanze sono così corte, una domanda scomoda costa di più a chi la deve fare. Nel manifesto la chiamiamo «quella cosa che succede ai sistemi piccoli quando smettono di farsi domande scomode», e qui vale più che altrove. La risposta non è il sospetto verso le persone. È una vigilanza più autonoma e più tecnica, con una riforma delle regole che governano la Banca Centrale pensata per questo.
2. Manca un collega grande, per iscritto. Una piccola autorità di vigilanza lavora meglio se collabora in modo stabile con una grande. La controparte naturale è la Banca d'Italia, e i rapporti non mancano. C'è l'accordo di collaborazione finanziaria tra i due Stati, firmato nel 2009 e in vigore dal 26 gennaio 2015. C'è un protocollo tra le due banche centrali sui servizi di cassa, del 2019, sostituito da uno nuovo in vigore dal 26 maggio 2023. E c'è un programma di cooperazione tecnica concordato nel 2025: da febbraio 2026 esperti della Banca d'Italia formano il personale di vigilanza della Banca Centrale. È un passo concreto, e va riconosciuto.
L'accordo del 2009, però, è tra i due Stati, e il protocollo riguarda i servizi di cassa. Tra le due autorità non risulta firmato un memorandum d'intesa sulla cooperazione nella vigilanza: San Marino non compare nell'elenco ufficiale della Banca d'Italia dei memorandum con autorità di Paesi terzi, aggiornato a settembre 2024. La formazione migliora chi controlla. Un memorandum mette per iscritto come due autorità collaborano quando serve. Proponiamo di arrivare a firmarlo entro sei mesi.
3. Il salvataggio si decide nel momento peggiore. Quando una banca è in difficoltà, il tempo è poco e la pressione enorme. È il momento meno adatto per stabilire quanto deve mettere lo Stato, e chi deve dire sì. Una regola scritta prima non elimina la fretta, ma fissa in anticipo chi decide: ogni intervento dello Stato sopra i 50 milioni di euro richiede l'approvazione del Consiglio Grande e Generale a maggioranza qualificata, cioè con un consenso più largo della maggioranza semplice. La soglia non vieta i salvataggi. Li rende una decisione esplicita, votata in aula, riconoscibile.
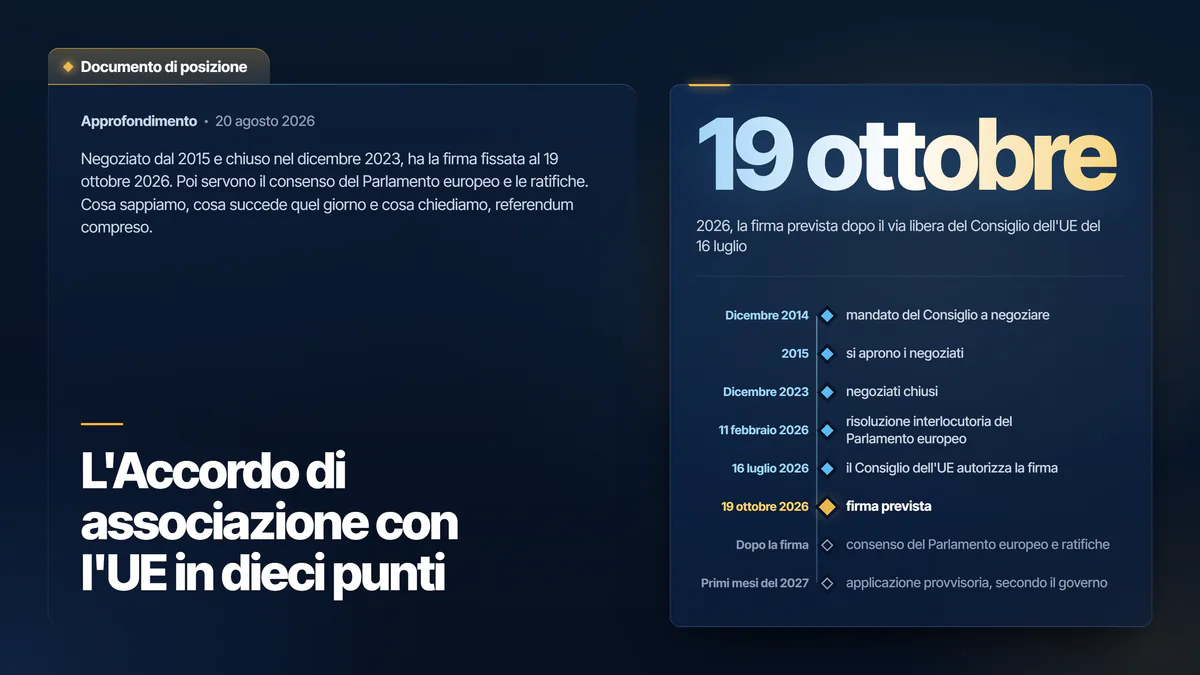
4. Le banche sono poche. Quando le banche sono poche, anche le soluzioni si cercano tra poche banche. Nel 2017 attivi e passivi di Asset Banca sono passati per decreto alla Cassa di Risparmio: una soluzione trovata dentro la stessa piazza. Per questo proponiamo un'apertura strutturata a operatori bancari europei dopo l'Accordo di associazione con l'Unione europea. Non per svendere: per modernizzare. Una piazza piccola è più solida se, quando una banca va in difficoltà, le strade possibili non dipendono tutte dalle stesse poche banche.
5. La memoria dura quanto la notizia. Passata l'emergenza, l'attenzione cala e le domande restano senza risposta fino alla crisi successiva. Proponiamo una commissione d'inchiesta indipendente e permanente su tutte le crisi bancarie ancora aperte, con pieno accesso pubblico agli atti. Permanente, perché non nasca e muoia con l'emozione del momento. Indipendente, perché le sue conclusioni non dipendano dalla maggioranza di turno. Con gli atti pubblici, perché ognuno di voi possa leggerli da solo. Non è un tribunale e non vuole diventarlo: il suo compito è capire dove il sistema non ha visto, e scriverlo.
Le regole, in fila
- Vigilanza più autonoma e tecnica, con una riforma delle regole che governano la Banca Centrale.
- Memorandum sulla vigilanza con la Banca d'Italia: dopo il programma di cooperazione tecnica avviato nel 2025, firma entro sei mesi. La misura sta nella proposta Aprire al mondo.
- Limite politico ai salvataggi: ogni intervento dello Stato sopra i 50 milioni di euro richiede l'approvazione del Consiglio Grande e Generale a maggioranza qualificata.
- Commissione d'inchiesta indipendente e permanente su tutte le crisi bancarie ancora aperte, con pieno accesso pubblico agli atti.
- Apertura strutturata a operatori bancari europei dopo l'Accordo di associazione: non per svendere, per modernizzare.
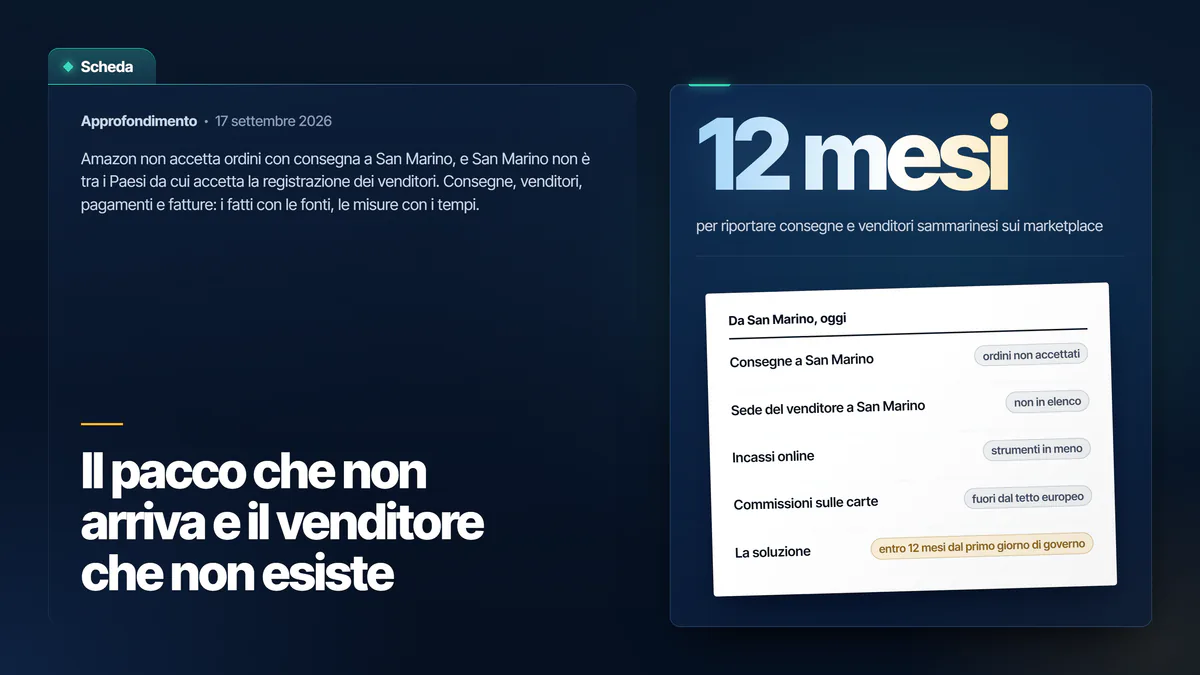
- Riduzione obbligatoria delle commissioni POS attraverso accordi con i circuiti internazionali. Perché conta per ogni negozio lo spieghiamo nella scheda Il pacco che non arriva e il venditore che non esiste.
I tempi si contano dal giorno in cui avremo la responsabilità di governare.
Le obiezioni
«Una soglia e un voto qualificato rallentano lo Stato proprio quando deve correre.»
È l'obiezione più seria, e la prendiamo sul serio. Una crisi bancaria chiede decisioni rapide. Ma il tempo di un voto è poco, se lo si confronta con i venticinque anni su cui è stata distribuita una sola perdita. E se in Consiglio una maggioranza larga non si trova, anche questa è un'informazione: quell'intervento, in quella forma, non convince abbastanza da impegnare soldi pubblici. Meglio saperlo prima di decidere che dopo.
«Aprire agli operatori europei significa consegnare le banche agli stranieri.»
No. Apertura non vuol dire vendita, e nessuna di queste misure cede una banca. Vuol dire regole scritte prima per chi vuole lavorare qui, più operatori e più confronto. E una piazza in cui i guadagni non restano privati mentre le perdite diventano pubbliche.
Perché qui non trovate nomi di persone
Qualcuno troverà questa analisi troppo prudente. È voluto. Le responsabilità personali si accertano altrove, con garanzie che un partito non può e non deve sostituire. Il nostro lavoro è un altro: cambiare le regole perché, alla prossima crisi, i controlli arrivino prima.
I nomi cambiano. Il meccanismo, se nessuno lo tocca, resta.
Lavorate in banca, in un ufficio di controllo, o avete seguito da vicino una di queste vicende? Non vi chiediamo nomi. Vi chiediamo dove, secondo voi, il sistema non ha visto. Scriveteci.